Las ganancias patrimoniales representan uno de los aspectos más complejos en la declaración del IRPF en España.
Muchas personas desconocen cómo calcularlas correctamente, qué elementos deben considerar y cómo evitar errores comunes.
Por esta razón he creado esta guía completa sobre el cálculo y la declaración de ganancias patrimoniales, incluyendo ejemplos prácticos, explicaciones detalladas y referencias a normativas actuales.
¿Qué son las ganancias patrimoniales en el IRPF?
Las ganancias patrimoniales son aquellos incrementos de valor obtenidos tras la venta, transmisión o cesión de bienes y derechos.
Según el artículo 33 de la Ley del IRPF, se producen cuando el valor de transmisión de un bien es superior a su valor de adquisición.
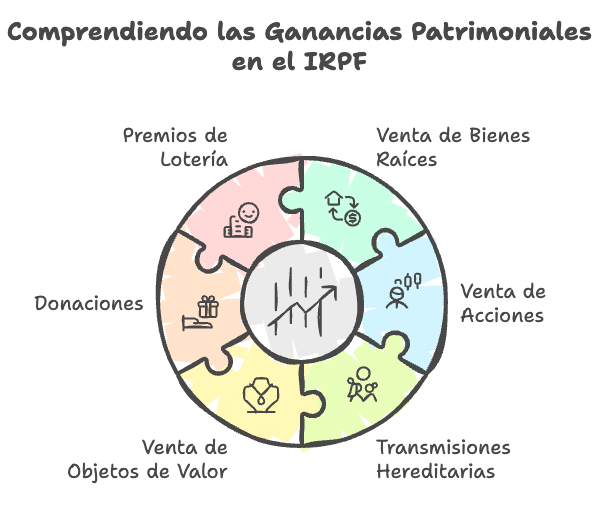
Ejemplos comunes de ganancias patrimoniales:
- Venta de una vivienda.
- Venta de acciones o participaciones en fondos de inversión.
- Transmisión de derechos hereditarios.
- Venta de objetos de valor (joyas, arte, colecciones).
Casos especiales:
- Donaciones: Pueden generar ganancias patrimoniales para el donante, aunque el receptor también tributa en el Impuesto sobre Sucesiones y Donaciones.
- Premios y sorteos: También se consideran ganancias patrimoniales, aunque se tributan de manera distinta, en la base general del IRPF.
Cómo calcular las ganancias patrimoniales
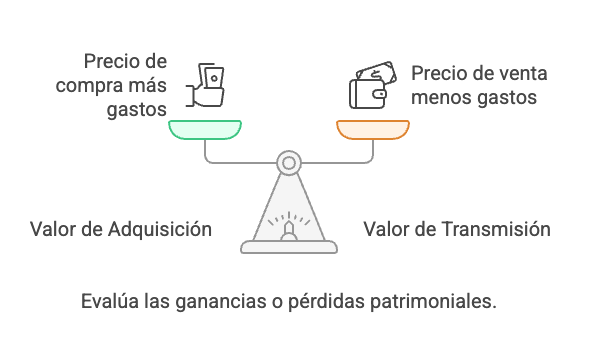
Calcular correctamente las ganancias patrimoniales implica determinar dos valores clave: el valor de adquisición y el valor de transmisión. A continuación, detallo cada uno de ellos:
1. Determinación del valor de adquisición
El valor de adquisición es el precio pagado al comprar el bien, más todos los gastos asociados y menos cualquier posible reducción aplicable. Incluye:
- Precio de compra: El importe efectivamente pagado por el bien.
- Gastos asociados a la compra: Notaría, registro de la propiedad, gestoría, impuestos (como el ITP o IVA, según el tipo de bien).
- Mejoras realizadas: Reformas significativas que aumenten el valor del bien.
- Amortizaciones: Para bienes inmuebles alquilados, se descuentan las amortizaciones aplicadas durante el tiempo de alquiler.
Ejemplo práctico:
Si compraste una vivienda por 150.000 € y pagaste 10.000 € en gastos (notaría, impuestos y reformas), el valor de adquisición sería:
150.000+10.000=160.000
2. Determinación del valor de transmisión
Se refiere al importe total obtenido tras la venta, restando los gastos relacionados con la transmisión, como:
- Precio de venta: El importe que recibes al vender el bien.
- Gastos de venta: Honorarios de la inmobiliaria, gastos de cancelación de hipoteca, certificaciones, plusvalía municipal.
Ejemplo práctico:
Si vendes la misma vivienda por 200.000 € y pagas 5.000 € en gastos de inmobiliaria y otros costes de venta, el valor de transmisión sería:
200.000−5.000=195.000€200.000 – 5.000 = 195.000 €
3. Cálculo de la ganancia o pérdida patrimonial
La fórmula básica es: Ganancia patrimonial = Valor de transmisión − Valor de adquisición
Ejemplo práctico completo:
Usando los ejemplos anteriores, tendríamos:
195.000−160.000=35.000€(Ganancia patrimonial)
Si el resultado es negativo, tendrás una pérdida patrimonial, que puedes compensar con otras ganancias en la declaración.
Declaración de las ganancias patrimoniales en el IRPF
1. Integración en la base imponible del ahorro
Las ganancias patrimoniales se incluyen en la base imponible del ahorro, junto con otros ingresos como intereses bancarios y dividendos. Esto permite una tributación separada del resto de ingresos del trabajo o actividades económicas.
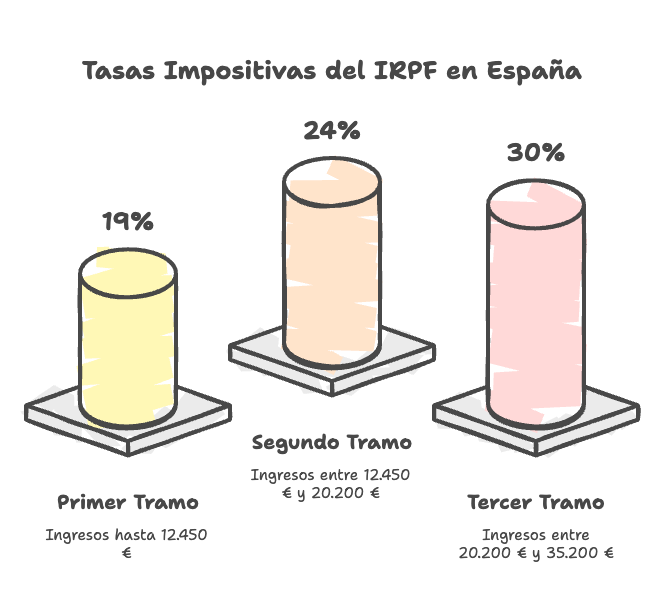
2. Tipos impositivos aplicables
- 19% para los primeros 6.000 €
- 21% entre 6.001 € y 50.000 €
- 23% entre 50.001 € y 200.000 €
- 26% a partir de 200.001 €
Ejemplo de Cálculo:
Si obtienes una ganancia de 80.000 €, el cálculo sería:
- 6.000 € al 19% → 1.140 €
- 44.000 € al 21% → 9.240 €
- 30.000 € al 23% → 6.900 €
Total a pagar: 17.280 €
Exenciones y reducciones aplicables
1. Reinversión en vivienda habitual
Si vendes tu vivienda habitual y reinviertes el dinero en otra vivienda habitual en un plazo de dos años, la ganancia patrimonial queda exenta, siempre que hayas residido en ella durante al menos tres años.
2. Mayores de 65 años
Los contribuyentes mayores de 65 años pueden estar exentos de tributar por la ganancia obtenida en la venta de su vivienda habitual, siempre que sea su residencia principal.
Consejos prácticos para la declaración de ganancias patrimoniales
1. Documentación Necesaria:
- Escrituras de compra y venta.
- Facturas de reformas y mejoras.
- Certificados de plusvalía municipal.
- Extractos bancarios relacionados con la operación.
2. Errores Comunes a Evitar:
- No incluir todos los gastos deducibles.
- Declarar valores incorrectos.
- No considerar exenciones fiscales disponibles.
Conclusión
Declarar las ganancias patrimoniales en el IRPF es un proceso complejo, pero siguiendo estos pasos podrás hacerlo de manera correcta y optimizada. Conocer la normativa, los tipos impositivos y las exenciones te permitirá evitar errores y pagar solo lo justo.
Si tienes dudas específicas, consulta siempre a un asesor fiscal o revisa la web de la Agencia Tributaria para información actualizada.
Además, siempre puedes utilizar nuestra calculadora de IRPF para estimar cuánto te tocará pagar.

